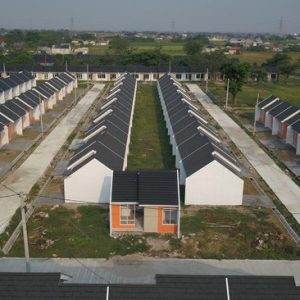


 Ilustrasi rumah kontrakan
Pemerintah terus berupaya memperluas basis pajak pada 2027 dengan membidik sektor-sektor bisnis yang selama ini banyak luput dari kewajiban membayar pajak. Terbaru, pemerintah bakal mengenakan pajak pada rumah-rumah yang selama ini dikontrakan para pemiliknya. Optimalisasi pungutan pajak rumah kontrakan ini diupayakan akan dimulai tahun 2027.
Direktur Penyusunan APBN Direktorat Jenderal Anggaran Kementerian Keuangan (Kemenkeu), Rofyanto Kurniawan, mengungkapkan pemerintah tengah mencari sumber-sumber penerimaan pajak baru dari berbagai sektor yang selama ini dinilai belum optimal.
Upaya tersebut menjadi bagian dari rencana pemerintah untuk memperluas basis perpajakan pada 2027. “Kebijakan tahun 2027 terkait perpajakan, tentunya kita berupaya memperluas basis perpajakan,” ujar Rofyanto dalam Konsultasi Publik Rancangan Undang-Undang APBN Tahun Anggaran 2027.
Menurut dia, pemerintah akan menyasar sektor maupun kelompok yang selama ini belum maksimal dalam memenuhi kewajiban perpajakannya.
“Sektor-sektor, kelompok yang belum optimal pembayaran pajaknya, ini akan kita optimalkan,” tegasnya lagi.
Pajak Rumah Kontrakan Salah satu potensi penerimaan yang disoroti Rofyanto berasal dari sektor properti, khususnya bisnis penyewaan rumah. Ia menilai, rumah yang dimiliki seseorang lebih dari satu berpotensi menghasilkan pendapatan tambahan apabila properti tersebut disewakan atau dikontrakkan.
“Contohnya, kalau misalkan orang punya rumah lebih dari satu, tidak mungkin juga rumahnya itu ditinggali semua. Pasti ada yang disewakan, ada yang dikontrakkan,” beber dia.
Meski demikian, Rofyanto belum memaparkan secara rinci mengenai mekanisme pemungutan pajak yang akan diterapkan terhadap rumah yang disewakan atau dikontrakkan. Belum diketahui pula apakah penerimaan dari aktivitas sewa-menyewa rumah tersebut nantinya akan menjadi bagian dari skema pajak baru atau masuk ke dalam jenis pajak properti yang sudah berlaku saat ini.
Tarif Pajak Rumah Kontrakan Meski pemerintah berencana meningkatkan pengawasan terhadap potensi pajak dari sektor persewaan properti pada 2027, penghasilan dari menyewakan rumah sebenarnya sudah sejak lama menjadi objek pajak, namun implementasinya belum optimal di lapangan.
Ketentuan tarif pajak rumah kontrakan tercantum dalam Peraturan Pemerintah (PP) Nomor 34 Tahun 2017 tentang Pajak Penghasilan atas Penghasilan dari Persewaan Tanah dan/atau Bangunan.
Dalam aturan itu, penghasilan yang diperoleh dari menyewakan rumah, ruko, apartemen, maupun bangunan lainnya dikenakan Pajak Penghasilan (PPh) Final sebesar 10 persen dari jumlah bruto nilai sewa.
Dengan demikian, pajak dihitung berdasarkan seluruh nilai sewa yang diterima atau diperoleh pemilik, bukan berdasarkan keuntungan bersih setelah dikurangi berbagai biaya.
Sebagai contoh, apabila sebuah rumah disewakan dengan nilai kontrak Rp 100 juta per tahun, maka PPh Final yang harus dibayarkan adalah 10 persen dari Rp 100 juta, atau sebesar Rp 10 juta. Ketentuan mengenai pemotongan, penyetoran, dan pelaporan PPh atas penghasilan dari persewaan tanah dan/atau bangunan kemudian diatur lebih lanjut melalui Peraturan Menteri Keuangan (PMK) Nomor 38/PMK.03/2020. Dalam pelaksanaannya, mekanisme pembayaran pajak dapat berbeda tergantung pihak yang menyewa properti.
Apabila penyewa merupakan badan usaha atau instansi pemerintah yang ditunjuk sebagai pemotong pajak, PPh Final umumnya dipotong langsung oleh pihak penyewa.
Sementara itu, apabila rumah disewa oleh perorangan, kewajiban untuk menyetorkan pajak umumnya dilakukan sendiri oleh pemilik rumah sesuai dengan ketentuan perpajakan yang berlaku.
Dengan demikian, rencana pemerintah untuk mengoptimalkan penerimaan pada 2027 bukan berarti menciptakan jenis pajak baru khusus untuk rumah kontrakan. Langkah tersebut lebih diarahkan untuk memperluas basis perpajakan dengan meningkatkan kepatuhan wajib pajak yang telah memperoleh penghasilan dari kegiatan persewaan properti.
Pemerintah juga dapat memanfaatkan integrasi data antarlembaga serta penguatan sistem Coretax untuk mengidentifikasi potensi penerimaan yang selama ini belum tergarap secara optimal. Dengan langkah tersebut, penerimaan negara dari sektor persewaan properti diharapkan dapat meningkat sekaligus mendorong terciptanya sistem perpajakan yang lebih adil dan merata.